复利怎么算?单利与复利的区别、计算公式和72法则
本文在AI辅助下由原文翻译而成。请结合原文核对专业术语和公式。
单利只按最初的本金计息,每年增加的利息固定不变,公式是 A = P(1 + rt);复利会把每期利息并入本金,下一期连这部分利息一起计息,即“利滚利”,公式是 A = P(1 + r/n)nt。以年利率 5% 为例,1,000 存 10 年,单利的本息和是 1,500.00,按年复利是 1,628.89;用 72 法则估算,复利下本金翻倍约需 72 ÷ 5 = 14.4 年。
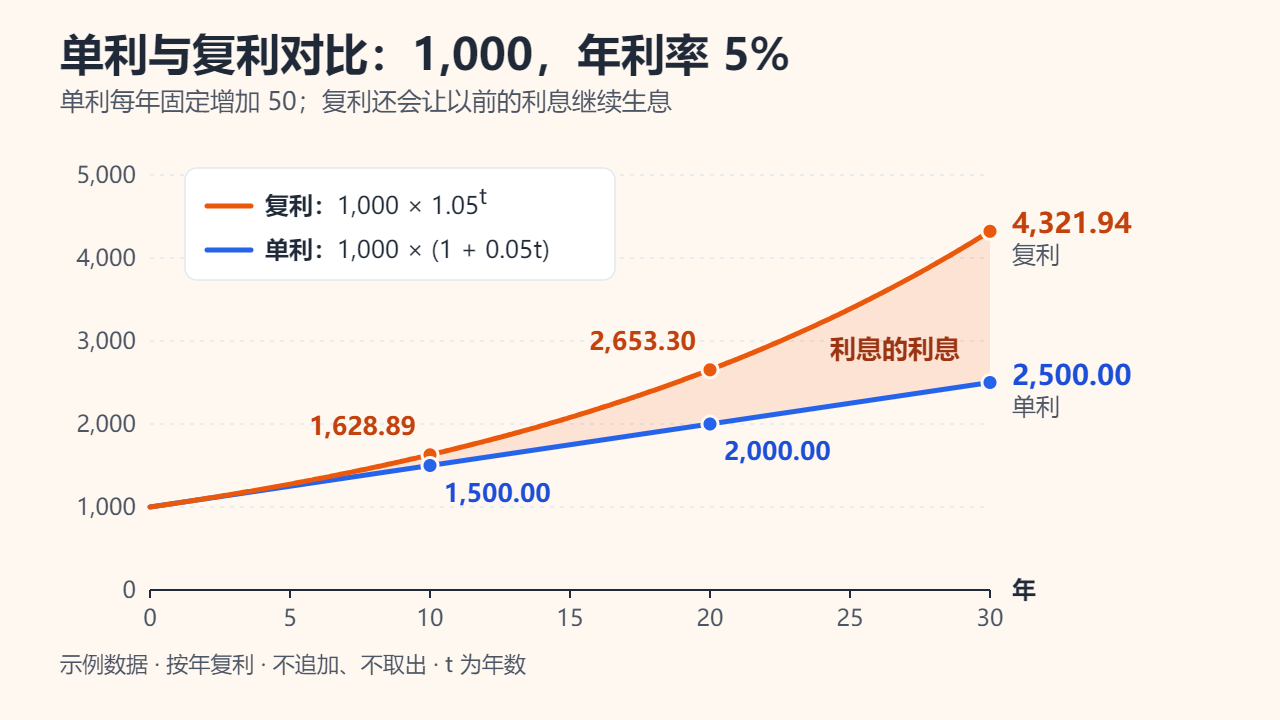
单利和复利的计算公式对照
两个公式变量相同,区别只在利率乘在谁身上:始终是最初的本金,还是不断增长的余额。
- 单利:利息 I = P × r × t,本息和 A = P(1 + rt)。每年的利息永远是 P × r。
- 复利:A = P(1 + r/n)nt。一年内把利息并入本金 n 次,并入的利息也会生息。按年复利时 n = 1,公式简化为 A = P(1 + r)t。
- 连续复利:A = Pert,即 n 无限增大时的极限(e ≈ 2.71828)。
其中 P 是本金,r 是名义年利率(要写成小数,5% 就是 0.05),t 是年数,n 是每年的复利次数。利息总额都等于 A − P。
算例:1,000 按年利率 5% 存 30 年
示例数字:存入 1,000,年利率 5%,中途不追加、不取出,金额不带货币单位。
| 年数 | 单利:1,000(1 + 0.05t) | 复利:1,000 × 1.05t | 差额 |
|---|---|---|---|
| 1 | 1,050.00 | 1,050.00 | 0.00 |
| 5 | 1,250.00 | 1,276.28 | 26.28 |
| 10 | 1,500.00 | 1,628.89 | 128.89 |
| 20 | 2,000.00 | 2,653.30 | 653.30 |
| 30 | 2,500.00 | 4,321.94 | 1,821.94 |
第 1 年两者完全一样,因为还没有“以前的利息”可以生息;此后差距越拉越快。仅第 30 年,复利余额就赚到 205.81(4,116.14 的 5%),是单利每年固定增加的 50 的 4 倍多。单利要 20 年(100 ÷ 5)才能让本金翻倍,复利在第 14 年到第 15 年之间就能做到(第 14 年末为 1,979.93,第 15 年末为 2,078.93)。
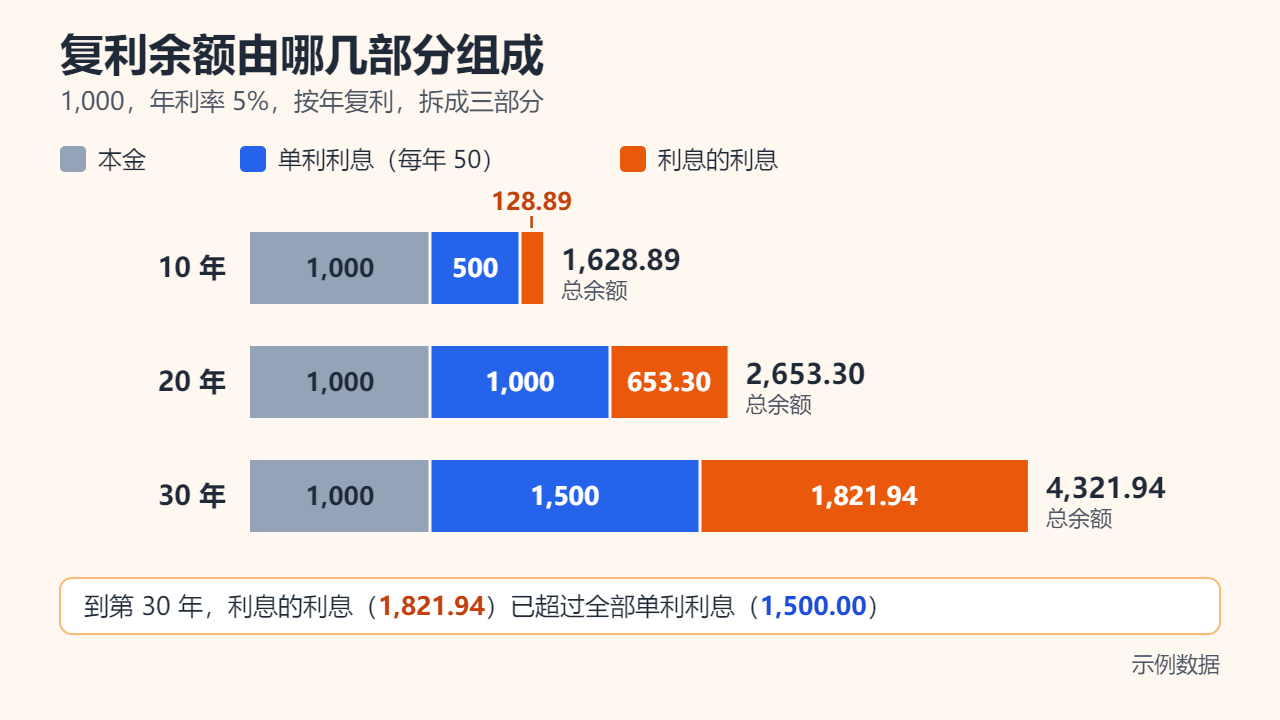
表中的“差额”就是“利息的利息”。如图 2 把复利余额拆成三部分,到第 30 年,利息的利息(1,821.94)已超过全部单利利息之和(1,500.00)。
复利频率:按年、按月、按日有什么区别
标示的通常是名义年利率,利息却可能按年、按月甚至按日并入本金。名义年利率相同时,复利次数越多,利息越早开始生息,最终就多一点。一年下来真正的增长幅度叫实际年利率(也称有效年利率,EAR),算法是 (1 + r/n)n − 1;连续复利则是 er − 1。美国的储蓄账户披露的类似指标叫年收益率(APY)。
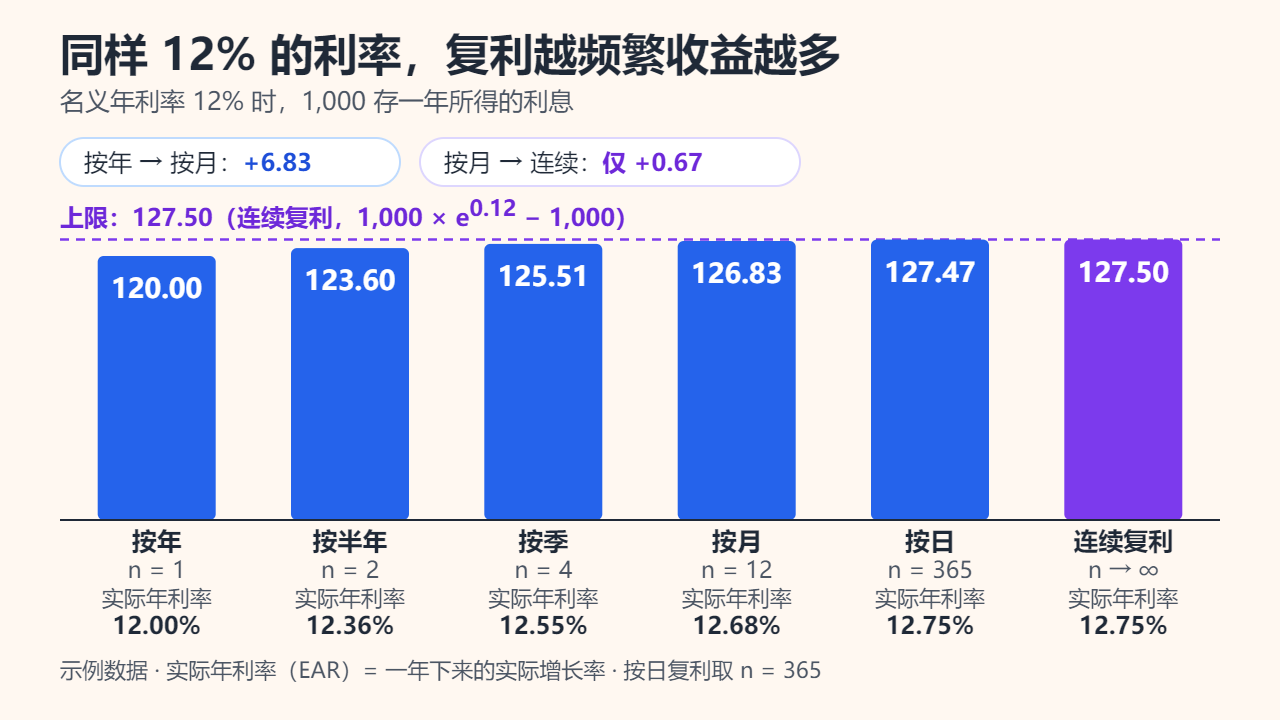
假设名义年利率为 12%(示例数字),1,000 存一年:按年复利得利息 120.00,按月复利得 126.83(实际年利率 12.68%),按日复利得 127.47,连续复利得 127.50。增幅收窄得很快:从按年改成按月多 6.83,从按月一路推到连续复利,却只多 0.67。这个极限正是 e 的来历:本金 1、年利率 100% 时,按月复利一年后是 2.613035,按日复利是 2.714567,逼近 e ≈ 2.718282。
按月复利要同时改两处:每期利率换成 r ÷ 12,期数换成 12t。例如年利率 5% 存 30 年(示例数字),就是 1,000 × (1 + 0.05 ÷ 12)360 = 4,467.74,比按年复利的 4,321.94 多 145.80。Excel 或 WPS 表格里输入 =FV(5%/12,360,0,-1000) 可得同样的结果。
72 法则:快速估算翻倍时间
72 法则是估算翻倍时间的心算捷径,用法如下:
- 把年利率写成不带百分号的数字:6% 就取 6。
- 用 72 除以它:72 ÷ 6 = 12,也就是大约 12 年翻一倍。
- 反过来估算利率时,用 72 除以年数:想在 9 年内翻倍,年利率大约需要 72 ÷ 9 = 8%。
精确答案来自解方程 (1 + r)t = 2,得 t = ln 2 ÷ ln(1 + r)(ln 是自然对数)。年利率 6% 时是 0.6931 ÷ 0.05827 = 11.90 年,72 法则只差了约 0.1 年。
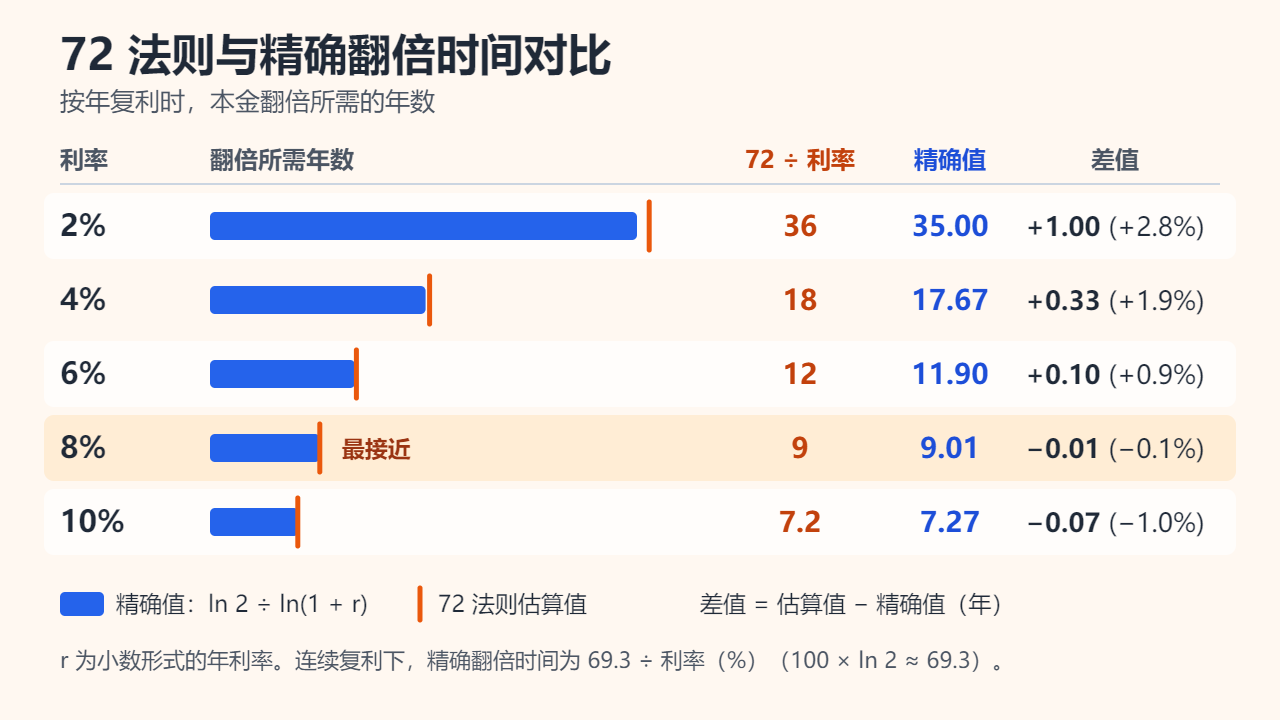
为什么是 72?连续复利下,精确翻倍时间是 ln 2 ÷ r,即 69.3 ÷ 利率百分数。按年复利时,ln(1 + r) 比 r 略小,理想常数随之上移:2% 时约 70.0,6% 时约 71.4,8% 时约 72.0,10% 时约 72.7。72 落在这个常见区间中间,又能被 2、3、4、6、8、9、12 整除,心算方便。利率在 2% 到 12% 之间时,误差都在 3% 以内;到 20% 时,72 法则给出 3.6 年,精确值是 3.80 年,偏短约 5%。
同样的算法也会“反着用”:欠款、通胀与费用
复利是连续相乘,也适用于越滚越大的负担。以下均为示例:
- 欠款不还:年利率 24%,折成每月 2% 计息并滚入本金,一直不还款,余额约 35 个月(约 2.92 年)翻倍;72 法则给出 72 ÷ 2 = 36 个月。
- 通货膨胀:年通胀 3% 时,物价约 23.4 年翻倍(72 法则给出 24 年),同样的现金只能买到原来约一半的东西。
- 费用拖累:各种成本若使 1,000 的年增长率从 6% 降到 5%,30 年后的结果从 5,743.49 降到 4,321.94,少了 1,421.55,约占四分之一。
复利计算的常见错误
- 代入 5,而不是 0.05。公式需要小数形式的利率,只有 72 法则用百分数。
- 期数和利率不匹配。按月复利时,每期利率是 r/12,期数是 12t。
- 直接比较复利频率不同的名义利率。应当比较实际年利率。
- 把 72 法则用在单利上。单利翻倍需要 100 ÷ 利率(%)年。
常见问题
复利一定比单利好吗?
利率相同时,对存款人而言复利不低于单利,第一期之后还会更多;对借款人则要多付利息。本文只讲计算方法,不构成任何理财建议。
按月复利还能用 72 法则吗?
大致可以。按月复利已接近连续复利,后者对应的准确常数是 69.3,所以 72 略偏长:年利率 6% 按月复利,翻倍要 11.58 年,不是 12 年。
连续复利的公式是什么?
A = Pert。例如 1,000 按 5% 连续复利存 20 年:1,000 × e1 = 2,718.28。
资料来源:OpenStax《College Algebra 2e》6.1 指数函数;OpenStax《College Algebra 2e》6.7 指数与对数模型;OpenStax《Contemporary Mathematics》6.4 复利;美国 SEC Investor.gov:什么是复利。
相关阅读
为帮助理解本文而制作的原创插画。