단리와 복리 차이: 복리 계산법과 72의 법칙을 표로 정리
이 글은 AI의 도움을 받아 원문을 번역한 글입니다. 전문 용어와 수식은 원문과 함께 확인해 주세요.
단리는 처음 맡긴 원금에만 이자가 붙어서 해마다 같은 금액이 늘어나고, 복리는 이자를 잔액에 합쳐서 다음 이자를 계산하기 때문에 이자에도 이자가 붙습니다. 공식으로는 단리가 A = P(1 + rt), 복리가 A = P(1 + r/n)nt입니다. 연 5%일 때 원금 1,000은 10년 뒤 단리로 1,500.00, 연복리로 1,628.89가 되고, 복리로 불어나는 돈이 두 배가 되는 시간은 72의 법칙으로 72 ÷ 5 = 14.4년쯤이라고 어림할 수 있습니다.
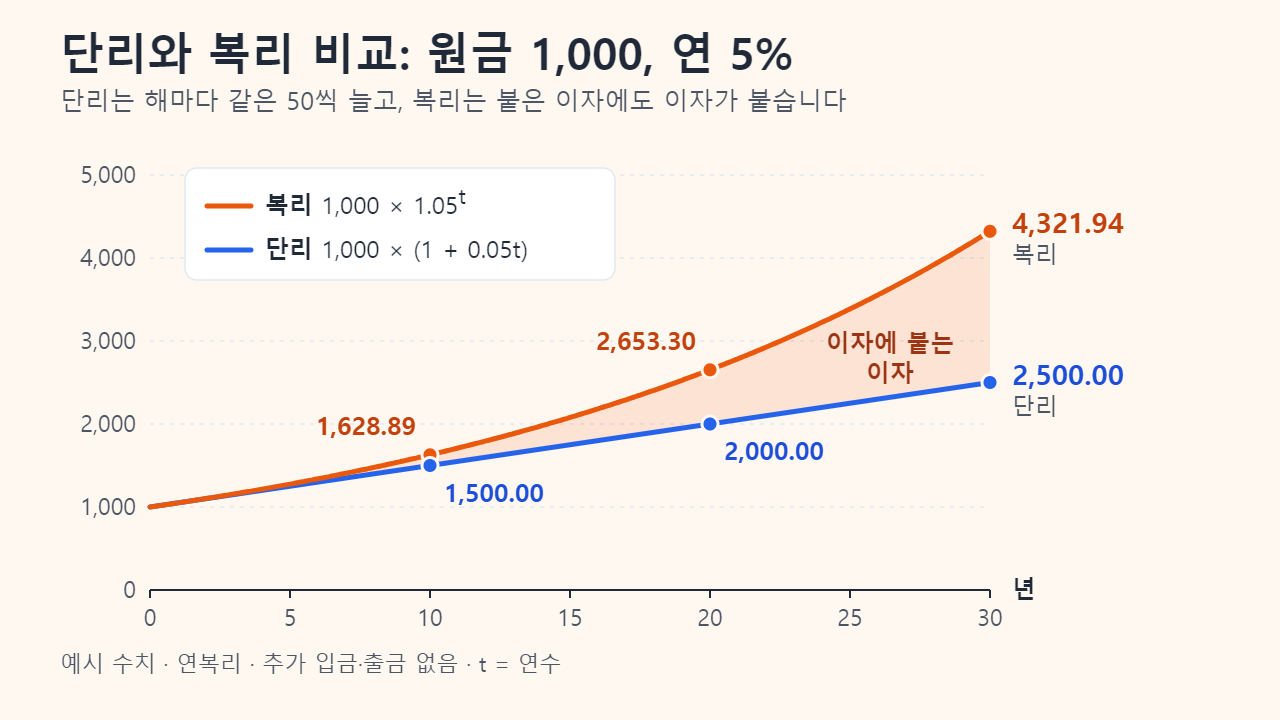
단리 공식과 복리 공식 비교
두 공식에 필요한 값은 같습니다. 달라지는 것은 이율을 곱하는 대상뿐입니다. 단리는 언제나 처음 원금에 곱하고, 복리는 이자가 붙어 커진 잔액에 곱합니다.
- 단리: 이자 I = P × r × t이므로 만기 금액은 A = P(1 + rt)입니다. 해마다 붙는 이자는 늘 P × r로 같습니다.
- 복리: A = P(1 + r/n)nt입니다. 1년에 n번 이자를 잔액에 더하고, 더해진 이자는 그때부터 다시 이자를 낳습니다. 1년에 한 번 붙는 연복리(n = 1)라면 A = P(1 + r)t로 간단해집니다.
- 연속 복리: A = Pert입니다. n을 한없이 키웠을 때 도달하는 극한값이며, e는 약 2.71828입니다.
P는 원금, r은 소수로 쓴 명목 연이율(5%는 0.05), t는 연 단위 기간, n은 1년에 이자를 합치는 횟수입니다. 어느 경우든 총이자는 A − P이며, 복리 공식의 r/n은 이자를 한 번 붙일 때의 이율, nt는 이자를 붙이는 총 횟수입니다.
계산 예시: 원금 1,000을 연 5%로 30년
예시 수치입니다. 원금 1,000을 연 5%로 맡기고, 중간에 추가 입금이나 출금은 없다고 가정합니다.
| 기간(년) | 단리: 1,000(1 + 0.05t) | 복리: 1,000 × 1.05t | 차이 |
|---|---|---|---|
| 1 | 1,050.00 | 1,050.00 | 0.00 |
| 5 | 1,250.00 | 1,276.28 | 26.28 |
| 10 | 1,500.00 | 1,628.89 | 128.89 |
| 20 | 2,000.00 | 2,653.30 | 653.30 |
| 30 | 2,500.00 | 4,321.94 | 1,821.94 |
1년 뒤에는 두 값이 같습니다. 아직 붙은 이자가 없으니 이자에 붙을 이자도 없기 때문입니다. 그 뒤로는 차이가 해마다 더 빠르게 벌어집니다. 30년째 한 해 동안 복리 잔액은 205.81(4,116.14의 5%)을 벌어, 단리가 해마다 더하는 50의 네 배를 넘습니다. 원금이 두 배가 되는 데 단리는 20년(100 ÷ 5)이 걸리지만, 복리는 14년째와 15년째 사이(각각 1,979.93과 2,078.93)에 도달합니다.
직접 계산할 때는 1.05를 10번 곱해 1.62889…를 얻고 1,000을 곱하면 됩니다. 계산기의 거듭제곱 키(xy 또는 ^)나 엑셀의 =1000*(1+0.05)^10으로도 1,628.89가 나옵니다.
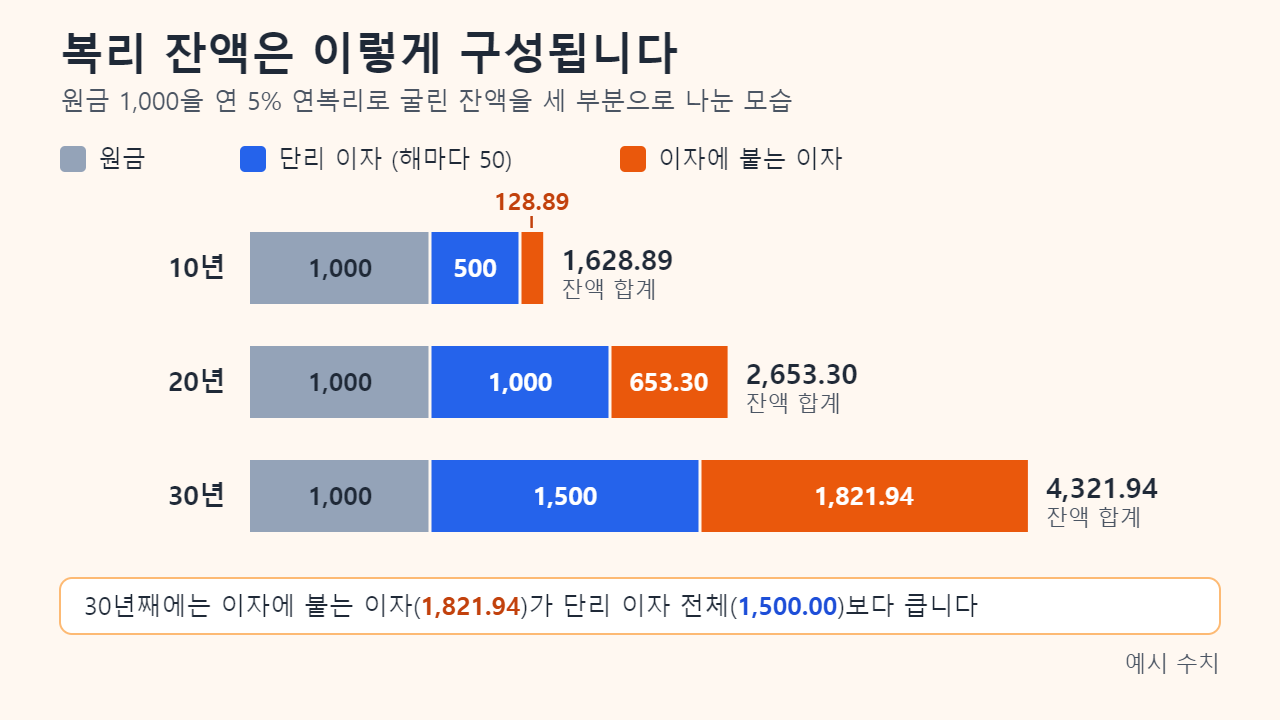
표의 차이 열은 말 그대로 이자에 붙는 이자입니다. 복리 잔액을 원금, 단리 이자, 이자에 붙는 이자 세 부분으로 나누어 보면, 30년째에는 이자에 붙는 이자(1,821.94)가 단리 이자를 전부 합친 값(1,500.00)보다 커집니다.
복리 주기에 따라 결과가 달라지는 이유: 월복리 계산
이율은 보통 명목 연이율로 표시하지만, 이자는 1년에 한 번 붙을 수도 있고 매월이나 매일 붙을 수도 있습니다. 명목 이율이 같다면 이자가 일찍 붙을수록 이자를 일찍 벌기 시작하므로 결과가 조금 더 커집니다. 1년 동안 실제로 불어난 비율을 실효 연이율(EAR)이라고 하며, (1 + r/n)n − 1로 구합니다. 연속 복리라면 er − 1입니다. 미국에서는 저축 계좌가 이와 비슷한 값을 APY(annual percentage yield)로 공시합니다.
월복리는 연이율을 12로 나눠 월 이율을 만들고, 횟수를 12t로 바꿔서 계산합니다. 명목 연 12%라면 월 1%씩 12번 붙이므로 1,000 × 1.0112 = 1,126.83이고, 1년 이자는 126.83입니다.
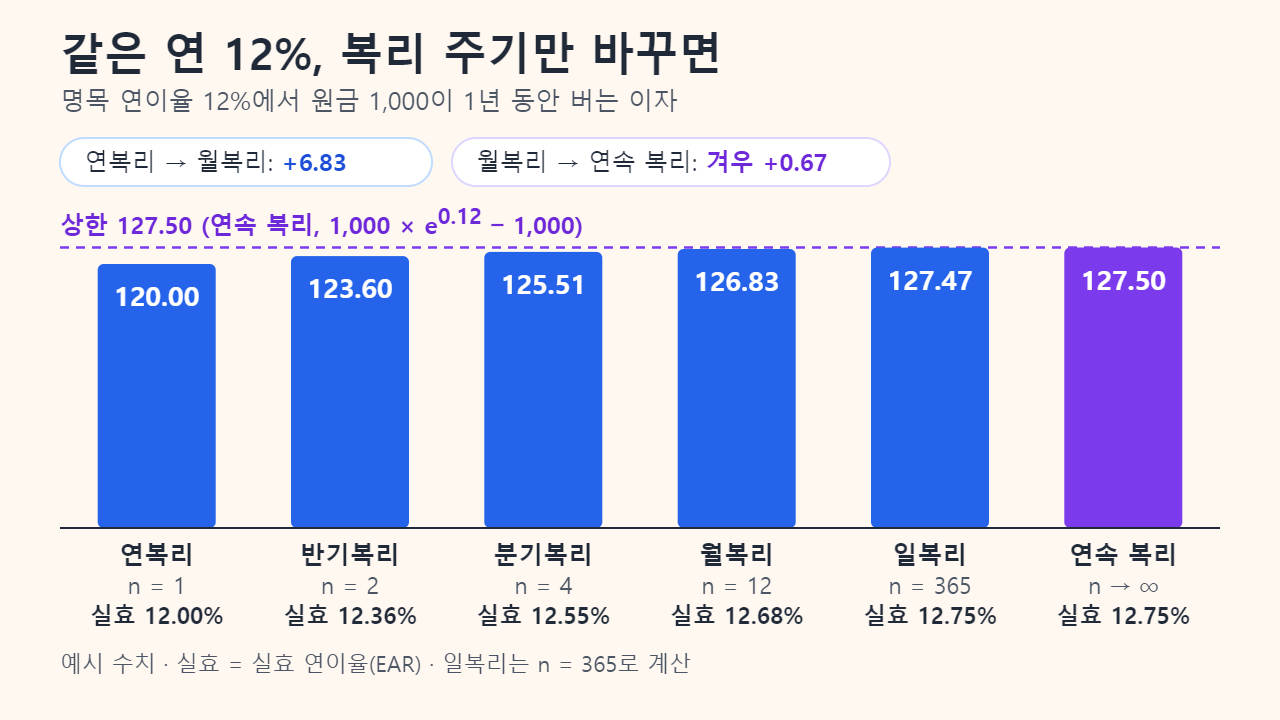
명목 연 12%(예시 수치)에서 원금 1,000의 1년 이자는 연복리 120.00, 월복리 126.83(실효 연이율 12.68%), 일복리 127.47, 연속 복리 127.50입니다. 늘어나는 폭은 금방 줄어듭니다. 연복리에서 월복리로 바꾸면 6.83이 늘지만, 월복리에서 연속 복리까지 가도 0.67밖에 늘지 않습니다. 이 한계값이 바로 e를 정의하는 극한입니다. OpenStax 대수학 교재에도 100% 이율의 1이 월복리로 2.613035, 일복리로 2.714567이 되어 e ≈ 2.718282에 다가가는 표가 나옵니다.
72의 법칙: 원금이 두 배 되는 기간 어림하기
72의 법칙은 복리로 불어나는 기간을 암산으로 어림하는 요령입니다. 순서는 다음과 같습니다.
- 연이율을 퍼센트 숫자 그대로 씁니다. 6%라면 6입니다.
- 72를 그 숫자로 나눕니다. 72 ÷ 6 = 12이므로 약 12년 뒤에 두 배가 됩니다.
- 거꾸로 구하려면 72를 기간(년)으로 나눕니다. 9년 만에 두 배가 되려면 연 72 ÷ 9 = 8% 정도가 필요합니다.
정확한 값은 (1 + r)t = 2를 풀어서 얻는 t = ln 2 ÷ ln(1 + r)입니다. 여기서 ln은 자연로그입니다. 6%라면 0.6931 ÷ 0.05827 = 11.90년이므로, 72의 법칙과는 0.1년 정도밖에 차이 나지 않습니다.
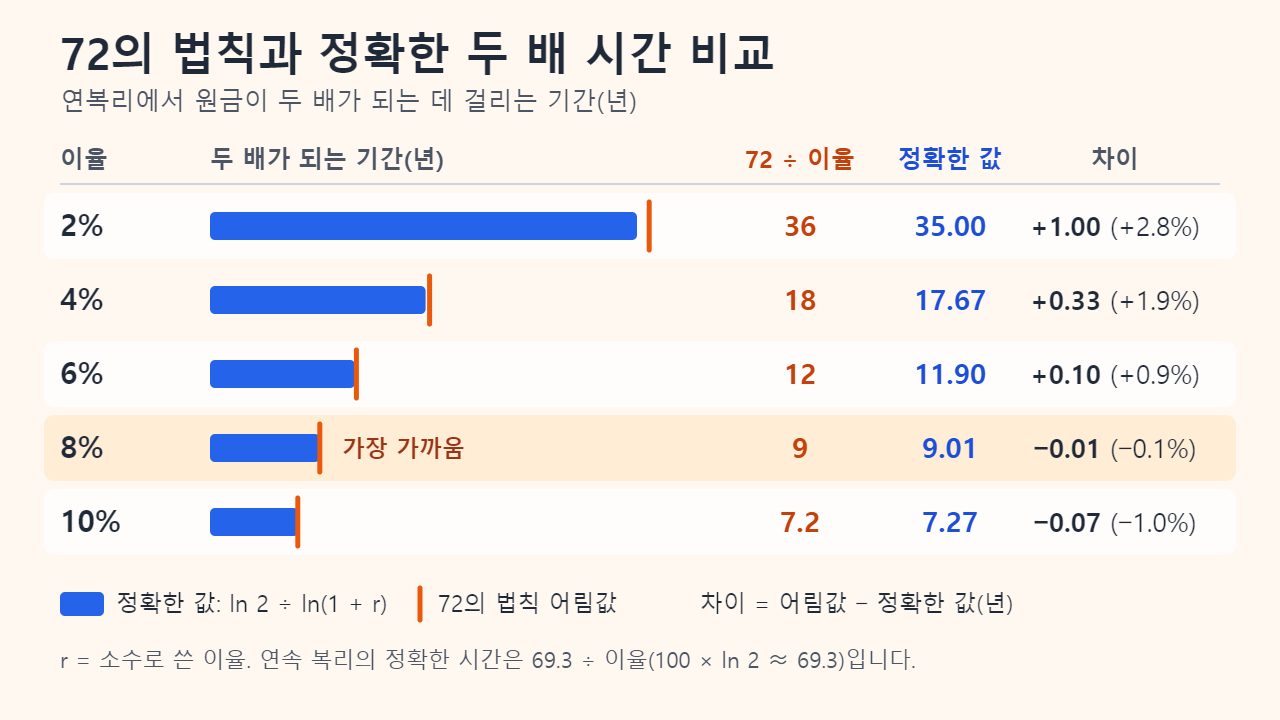
왜 하필 72일까요? 연속 복리에서는 정확한 두 배 시간이 ln 2 ÷ r이고, 이것은 69.3 ÷ 퍼센트 이율과 같습니다. 연복리에서는 ln(1 + r)이 r보다 조금 작아서, 이율에 맞는 상수가 높은 이율일수록 조금씩 커집니다. 이율 2%에서 약 70.0, 6%에서 71.4, 8%에서 72.0, 10%에서 72.7입니다. 72는 흔히 쓰이는 이율 범위의 한가운데에 있고, 2·3·4·6·8·9·12로 나누어떨어져서 암산하기 편합니다. 2%에서 12% 사이라면 정확한 값과의 오차가 3% 이내입니다. 20%에서는 72 ÷ 20 = 3.6년으로, 정확한 값 3.80년보다 약 5% 짧게 나옵니다.
같은 계산이 반대로 작용할 때: 대출·물가·수수료
복리는 곱셈을 되풀이하는 계산이라서 불리하게 불어나는 금액에도 그대로 적용됩니다. 아래는 모두 예시 수치입니다.
- 갚지 않은 빚: 연 24%를 월 2%씩 나누어 잔액에 더하고 상환이 전혀 없다면, 35개월(약 2.92년) 만에 잔액이 두 배가 됩니다. 72의 법칙에 월 이율을 넣으면 72 ÷ 2 = 36개월입니다.
- 물가 상승: 물가가 연 3%씩 오르면 물가 수준이 약 23.4년 뒤에 두 배가 되고(72의 법칙으로는 24년), 같은 금액의 현금으로 살 수 있는 양은 대략 절반으로 줄어듭니다.
- 수수료 등 비용: 비용 때문에 원금 1,000의 연 증가율이 6%에서 5%로 낮아진다면, 30년 뒤 결과는 5,743.49에서 4,321.94로 줄어듭니다. 1,421.55, 즉 약 4분의 1이 사라지는 셈입니다.
복리 계산에서 자주 하는 실수
- 5와 0.05 혼동하기. 공식에는 소수로 쓴 이율(0.05)을 넣어야 합니다. 퍼센트 숫자(5)를 쓰는 것은 72의 법칙뿐입니다.
- 기간 단위 섞기. 월복리라면 기간당 이율은 r/12, 기간 수는 12t입니다. 연이율에 월 단위 기간을 그대로 넣으면 결과가 크게 틀어집니다.
- 복리 주기가 다른 명목 이율을 그대로 비교하기. 이럴 때는 실효 연이율로 바꾼 뒤 비교해야 합니다.
- 단리에 72의 법칙 쓰기. 단리에서 원금이 두 배가 되는 기간은 100 ÷ 이율(%)로 구합니다.
자주 묻는 질문
복리가 단리보다 항상 유리한가요?
같은 이율이라면 복리는 첫 번째 기간에는 단리와 같고, 그 뒤로는 단리보다 많아집니다. 그래서 맡기는 쪽은 같거나 더 많이 받고, 빌리는 쪽은 같거나 더 많이 냅니다. 이 글은 계산 원리만 설명하며 금융 조언이 아닙니다.
월복리에도 72의 법칙이 맞나요?
대체로 맞습니다. 월복리는 연속 복리에 아주 가깝고, 연속 복리에서 맞는 상수는 69.3입니다. 그래서 72로 계산하면 기간이 조금 길게 나옵니다. 연 6% 월복리에서는 12년이 아니라 11.58년 만에 두 배가 됩니다.
연속 복리 공식은 무엇인가요?
A = Pert입니다. 예를 들어 1,000을 연 5%로 20년 동안 굴리면 1,000 × e1 = 2,718.28이 됩니다.
72 대신 70이나 69.3을 써도 되나요?
이율에 따라 더 잘 맞는 상수가 다릅니다. 이율이 낮거나 연속 복리에 가까우면 70이나 69.3이, 8% 안팎에서는 72가 가장 가깝습니다. 72는 암산하기 쉽고 흔한 이율대에서 오차가 작아 널리 쓰입니다.
출처: 금융감독원 e-금융교육센터, 성인을 위한 실용금융(3)(단리·복리와 72의 법칙 설명 포함)(이 페이지의 연 5% 예시는 '144년'으로 적혀 있지만 14.4년이 맞습니다); OpenStax, College Algebra 2e, 6.1 지수 함수(복리 공식과 e); OpenStax, College Algebra 2e, 6.7 지수·로그 모형(두 배 시간); 미국 SEC Investor.gov, 복리란 무엇인가(72의 법칙).
함께 읽으면 좋은 글
본문의 이해를 돕기 위해 제작한 설명용 삽화입니다.