複利の計算方法と計算式:単利との違いと72の法則
この記事はAIの支援を受けて原文を翻訳したものです。専門用語や数式は原文とあわせて確認してください。
単利は最初の元本にだけ利息が付く方法で、複利は前の期間の利息も残高に組み入れ、その分にも利息が付く方法です。式にすると、単利は A = P(1 + rt)、複利は A = P(1 + r/n)nt です。例として、元本1,000を年5%で預けると、10年後は単利なら1,500.00、年1回の複利なら1,628.89になります。また72の法則を使うと、複利で元本が2倍になるまでの年数は 72 ÷ 5 = 14.4年と暗算で見積もれます。
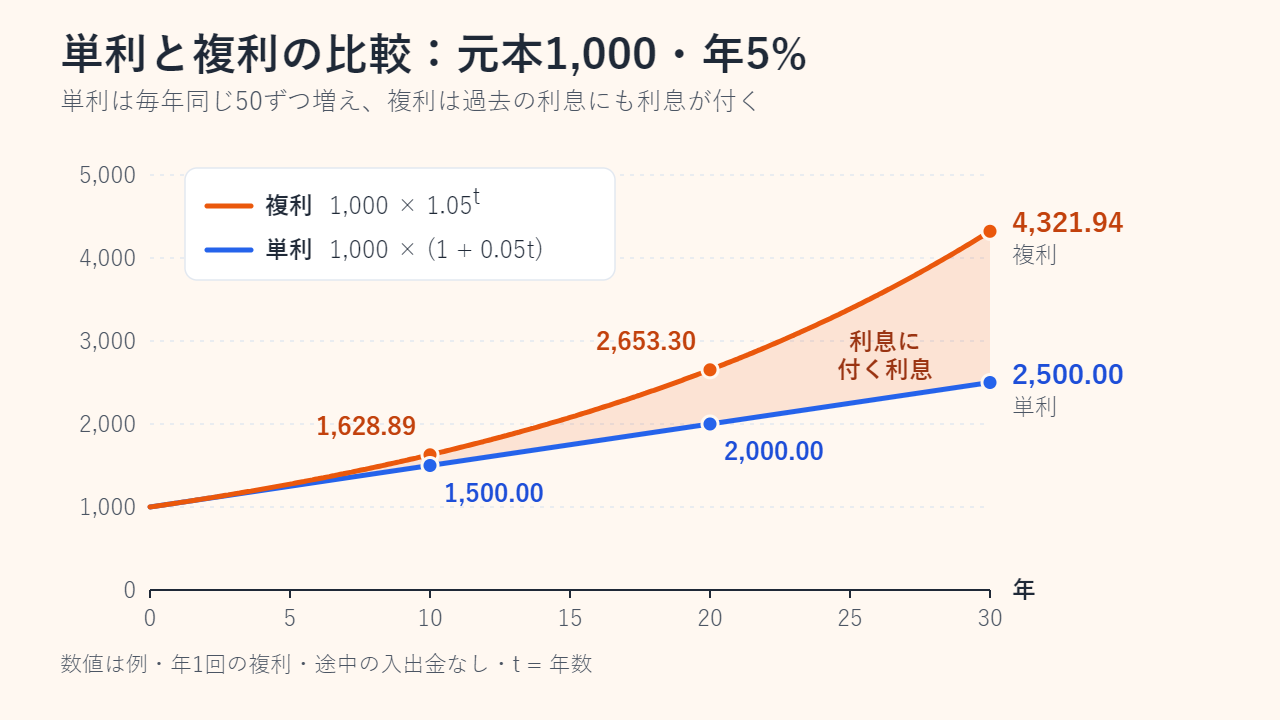
単利と複利の計算式を並べて比較
どちらの式も使う数値は同じで、違いは、利率を「いつも最初の元本」にかけるのか、「増えていく残高」にかけるのか、という一点だけです。
- 単利:利息は I = P × r × t、最終的な金額は A = P(1 + rt) です。毎年の利息は常に P × r で一定です。
- 複利:A = P(1 + r/n)nt です。1年にn回、利息が残高に加わり、加わった利息はそれ以降の利息を生みます。年1回の複利(n = 1)なら、A = P(1 + r)t と短くなります。
- 連続複利:A = Pert です。nを限りなく大きくしたときの極限で、e ≈ 2.71828(ネイピア数)です。
Pは元本、rは名目年利率を小数で表した値(5% = 0.05)、tは年数、nは1年あたりの複利計算の回数です。どの場合も、利息の合計は A − P で求まります。金額の単位は円でもドルでも式は変わらないため、この記事では単位をつけず「1,000」のように書いています。
複利の計算例:元本1,000を年5%で30年間
例として、元本1,000を年5%で預け、途中の入出金はないものとします(数値はすべて説明用です)。
| 経過年数 | 単利:1,000(1 + 0.05t) | 複利:1,000 × 1.05t | 差額 |
|---|---|---|---|
| 1年 | 1,050.00 | 1,050.00 | 0.00 |
| 5年 | 1,250.00 | 1,276.28 | 26.28 |
| 10年 | 1,500.00 | 1,628.89 | 128.89 |
| 20年 | 2,000.00 | 2,653.30 | 653.30 |
| 30年 | 2,500.00 | 4,321.94 | 1,821.94 |
1年後は単利も複利も同額です。利息に利息が付くには先に利息が発生している必要があり、1年目にはまだその利息がないためです。2年目以降は、差が年々大きくなり、開き方も加速していきます。30年目の1年間の利息だけを見ると、複利では29年後の残高4,116.14の5%にあたる205.81になり、単利が毎年足す一定の50の4倍を超えます。元本が2倍になるまでの期間は、単利なら20年(100 ÷ 5)、複利なら14年目と15年目のあいだです(14年後は1,979.93、15年後は2,078.93)。
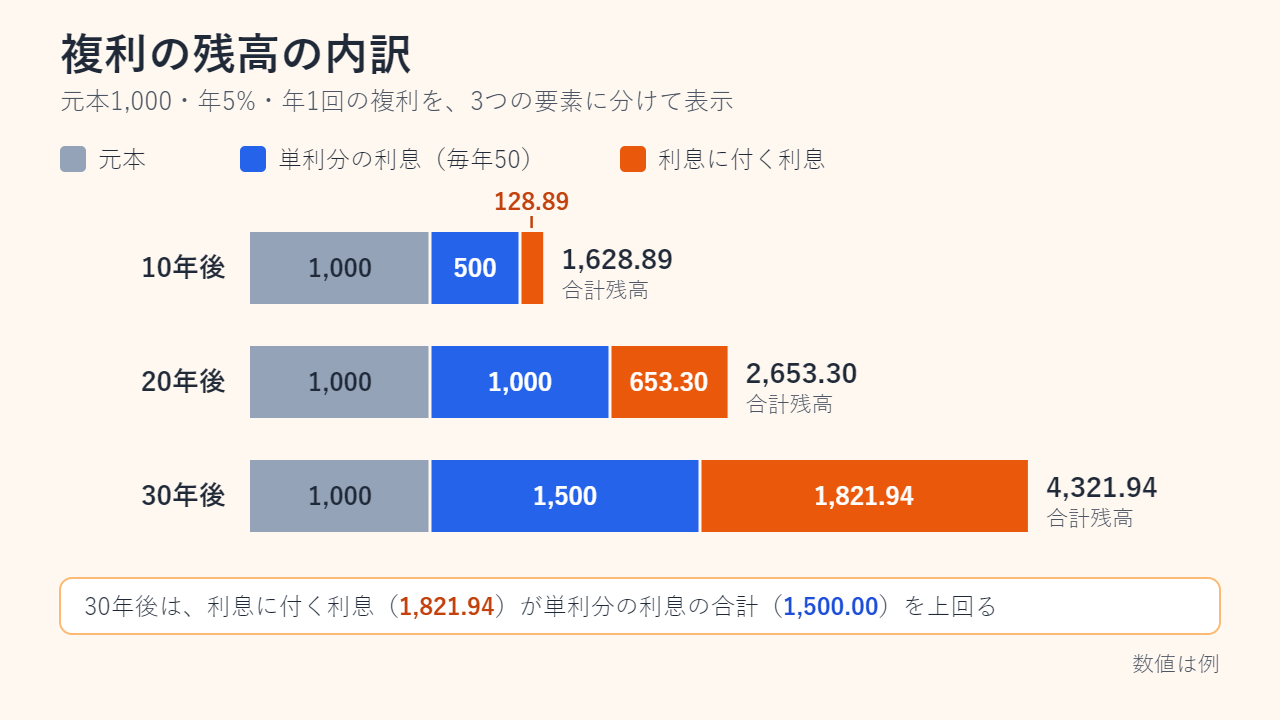
差額の列は、文字どおり「利息に付く利息」です。複利の残高を、元本・単利分の利息・利息に付く利息の3つに分けてみると、30年後には利息に付く利息(1,821.94)が、単利分の利息の合計(1,500.00)を上回ることが分かります。
表計算ソフトで同じ結果を確かめる
ExcelやGoogleスプレッドシートでも同じ数値を確かめられます。元本1,000、年5%、10年後の例です。
- セルに
=1000*(1+0.05)^10と入力します。結果は小数第2位まで見ると1,628.89です。 - FV関数なら
=FV(0.05,10,0,-1000)です。引数は順に、利率、期間、定期支払額(ここでは0)、現在価値で、元本をマイナスで入れると結果がプラスで返ります。 - 月複利にしたいときは、利率を
0.05/12、期間を10*12に置き換えます。
複利の頻度(年1回・毎月・毎日)で結果はどう変わる?
金利は「年○%」という名目年利率で示されるのが一般的ですが、利息が残高に加わるタイミングは、年1回、毎月、毎日などさまざまです。名目年利率が同じなら、複利の頻度が多いほど利息が早く利息を生み始めるため、結果はわずかに増えます。1年間で実際に増える割合が実効年利率(実質年利、EAR)で、(1 + r/n)n − 1 で求まります。連続複利なら er − 1 です。米国の預金口座では、これに相当する数値がAPY(annual percentage yield、年間の実質利回り)として開示されます。
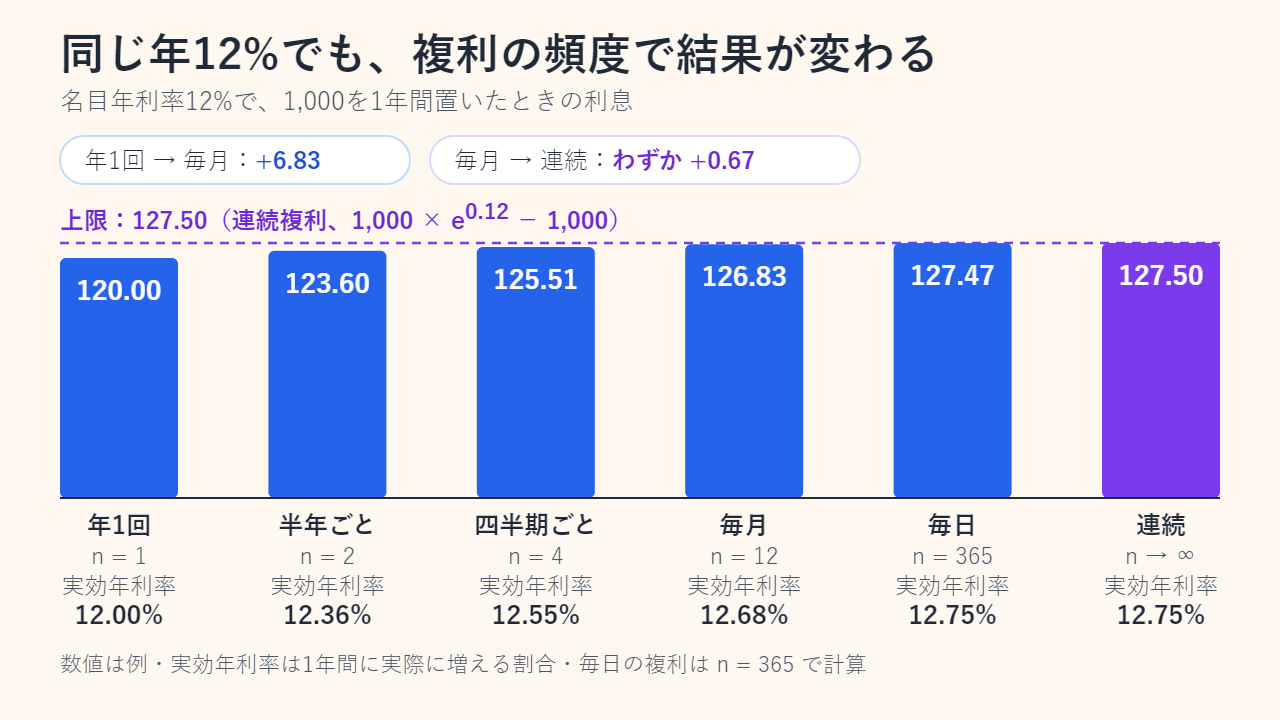
名目年利率が12%(例)で、1,000を1年間預けたとします。年1回の複利なら利息は120.00、半年ごとなら123.60、四半期ごとなら125.51です。月複利は毎月1%ずつ残高に掛けていく計算で、1,000 × 1.0112 = 1,126.83、つまり利息は126.83(実効年利率12.68%)になります。毎日の複利は127.47、連続複利は127.50です。毎日と連続の実効年利率は、小数第2位まで見るとどちらも12.75%ですが、利息の額には127.47と127.50の差があります。
増え幅は急速に頭打ちになります。年1回から月複利にすると6.83増えるのに対し、月複利から連続複利までではわずか0.67しか増えません。この極限は、ネイピア数eを定義する極限と同じものです。OpenStaxの代数の教科書では、元本1・年利100%の場合に、月複利で2.613035、毎日の複利で2.714567となり、e ≈ 2.718282に近づいていく様子が示されています。
72の法則とは:元本が2倍になる年数の目安
72の法則は、複利で元本が2倍になるまでの年数を暗算で見積もる近道です。使い方は次の3ステップです。
- 年利率を、小数ではなく%の数字のまま書きます。6%なら「6」です。
- 72をその数字で割ります。72 ÷ 6 = 12 なので、約12年で2倍になります。
- 逆算するときは、72を年数で割ります。9年で2倍にするなら、72 ÷ 9 = 8 で、年8%ほどが必要です。
正確な年数は (1 + r)t = 2 を解いて、t = ln 2 ÷ ln(1 + r) と求まります(lnは自然対数です)。年6%なら 0.6931 ÷ 0.05827 = 11.90年で、72の法則の答えとの差は0.1年ほどにすぎません。米国証券取引委員会(SEC)の投資家向けサイトInvestor.govでも、72を金利で割って2倍になる年数を見積める目安として紹介されています(例:9%なら約8年)。
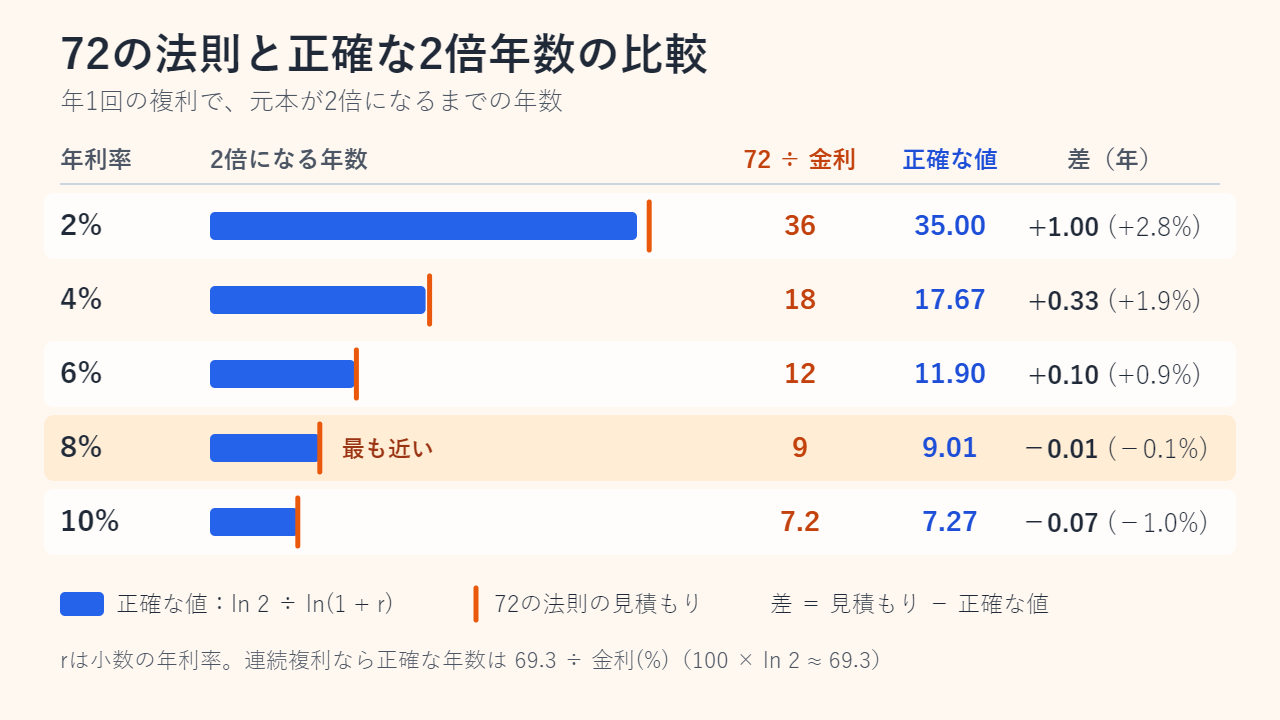
では、なぜ72なのでしょうか。連続複利なら、2倍になる正確な年数は ln 2 ÷ r で、金利を%で表すと 69.3 ÷ 金利 になります。年1回の複利では ln(1 + r) が r よりわずかに小さいため、理想の定数は金利が高いほど少しずつ大きくなり、2%で約70.0、6%で71.4、8%で72.0、10%で72.7です。72はこの範囲の真ん中あたりにあり、2、3、4、6、8、9、12で割り切れるので暗算にも向いています。2%から12%までなら、正確な値との誤差は3%以内に収まります。一方、20%では3.6年に対して正確には3.80年で、約5%短く出ます。2%前後の低い金利では、70で割るほうが正確な値に近くなります。
同じ計算は借金・物価・手数料にも当てはまる
複利は掛け算の繰り返しなので、自分にとって不利に増えていくものにも同じ式が使えます。以下も説明用の例です。
- 返済しない借金:年24%の利息を月2%ずつ毎月残高に上乗せし、返済をまったくしない場合、残高は35か月(約2.92年)で2倍になります。72の法則では 72 ÷ 2 = 36か月です。
- 物価の上昇:年3%で物価が上がり続けると、約23.4年で2倍になります(72の法則では24年)。同じ金額の現金で買えるものが、およそ半分になる計算です。
- 手数料などによる目減り:コストによって年間の増え方が6%から5%に下がると、1,000の30年後は5,743.49から4,321.94になります。差は1,421.55で、6%の場合の結果の約4分の1にあたります。
複利計算でよくある間違い
- 5%を「5」のまま式に入れてしまう。計算式には小数の利率(0.05)を使います。%の数字をそのまま使うのは、72の法則だけです。
- 期間の単位をそろえない。月複利なら、1期間あたりの利率は r/12、期間の数は 12t になります。
- 複利の頻度が違う名目年利率をそのまま比べる。比べるときは、実効年利率に直してからにします。
- 単利に72の法則を当てはめる。単利で2倍になるのは 100 ÷ 金利(%) 年後です。
よくある質問
複利は単利より常に有利ですか?
同じ利率で比べると、複利は単利と同額かそれ以上で、1期間を過ぎると単利を上回ります。預ける側は受け取る利息が、借りる側は支払う利息が増えます。この記事は計算の仕組みを説明するもので、金融商品の推奨や、個人への投資・金融上のアドバイスではありません。
72の法則は月複利でも使えますか?
おおよその目安としては使えます。月複利は連続複利にかなり近い動きをし、その場合の定数は69.3なので、72で割ると少し長めに出ます。年6%の月複利なら、2倍になるのは12年ではなく11.58年です。
連続複利の公式は何ですか?
A = Pert です。たとえば、1,000を年5%で20年なら、1,000 × e1 = 2,718.28になります。
単利だと、元本が2倍になるまで何年かかりますか?
単利では、利息の合計が元本と同じ額になったときに2倍です。年5%なら毎年50ずつ増えるので、20年(100 ÷ 5)かかります。複利の14〜15年より長く、この計算に72の法則は使えません。
出典:OpenStax『College Algebra 2e』6.1 指数関数(複利とネイピア数e)、OpenStax『College Algebra 2e』6.7 指数・対数モデル(2倍になる時間)、OpenStax『Contemporary Mathematics』6.4 複利、米国証券取引委員会(SEC)Investor.gov「複利とは何か」(72の法則)。
関連記事
本文の理解を助けるために制作したオリジナルイラストです。